

Πώς το Ιδιωτικό Σύστημα Δεδομένων, τα Διατραπεζικά Δίκτυα και τα Data Centers Επανακαθορίζουν το Δικαίωμα στην Ύπαρξη
Στις 8 Οκτωβρίου 2026, ένας βελγικός τραπεζικός λογαριασμός που χρησιμοποιούσε η πανευρωπαϊκή πολιτική κίνηση DiEM25 έκλεισε αιφνιδιαστικά, χωρίς καμία προηγούμενη προειδοποίηση, χωρίς κλήση σε ακρόαση και χωρίς την παροχή οποιασδήποτε αιτιολογίας. Δεκάδες χιλιάδες ευρώ δεσμεύτηκαν ακαριαία, αφήνοντας την οργάνωση ανήμπορη να καλύψει βασικές λειτουργικές δαπάνες και μισθοδοσίες.
H πρόσβαση στο χρηματοπιστωτικό σύστημα δεν εξαρτάται πλέον μόνο από τη νομιμότητα μιας οργάνωσης ή τη διαθεσιμότητα των κεφαλαίων της. Διαμορφώνεται από ένα αυτοματοποιημένο πλέγμα ιδιωτικών εταιρειών δεδομένων κινδύνου, αλγορίθμων τεχνητής νοημοσύνης, διατραπεζικών μητρώων συλλογικής μνήμης και υπολογιστικών υποδομών cloud.
1. Το Αρχικό Συμβάν: Αιφνίδιοι Αποκλεισμοί και η Κανονικοποίηση του De-Banking
Η περίπτωση του DiEM25 δεν είναι μοναδική. Εντάσσεται σε ένα ευρύτερο, συστηματικό μοτίβο χρηματοπιστωτικού αποκλεισμού (de-banking) που πλήττει τα τελευταία χρόνια οργανώσεις της κοινωνίας των πολιτών, δικαιωματικούς φορείς και πολιτικές συλλογικότητες σε ολόκληρη την Ευρώπη.
Όπως αποκαλύπτει η ερευνητική τεκμηρίωση, η Open Dialogue Foundation (ODF) υπέστη διαδοχικές αρνήσεις και κλεισίματα λογαριασμών από συστημικά ιδρύματα όπως η KBC και η BNP Paribas Fortis στο Βέλγιο, ενώ η οργάνωση Solidarity with OTHERS κατέγραψε διακοπή υπηρεσιών και δυσκολίες διασυνοριακών πληρωμών λόγω ευαισθησιών που σχετίζονταν με τουρκικές κατηγορίες. Στη Γερμανία, η Berliner Sparkasse προχώρησε στο πάγωμα του λογαριασμού της εβραϊκής ειρηνευτικής οργάνωσης Jüdische Stimme εν μέσω προετοιμασιών για το Palestine Congress 2024.
Η δομική φύση του φαινομένου επιβεβαιώνεται επίσημα από τις ανώτατες εποπτικές αρχές των Ηνωμένων Πολιτειών. Στις 14 Οκτωβρίου 2026, το Office of the Comptroller of the Currency (OCC) δημοσιοποίησε τα αποτελέσματα εκτεταμένου ελέγχου στις εννέα μεγαλύτερες αμερικανικές τράπεζες για την περίοδο 2020–2025. Εξετάζοντας 50.000 έγγραφα, 420.000 σελίδες και σχεδόν 100.000 καταγγελίες, το OCC διαπίστωσε ότι και τα εννέα τραπεζικά ιδρύματα εφάρμοζαν εσωτερικές πολιτικές φημιστικού και κλαδικού κινδύνου (reputational and sector risk) που επέτρεπαν τον περιορισμό ή τον τερματισμό υπηρεσιών βάσει μη χρηματοοικονομικών, υποκειμενικών κριτηρίων.
Οργάνωση / Φορέας
Περιοχή & Έτος
Τεκμηριωμένο Συμβάν
Πληροφοριακός Μηχανισμός
DiEM25
Βέλγιο, 2026
Αιφνίδιο κλείσιμο λογαριασμού, δέσμευση κεφαλαίων
Ιστορική χρηματοδοτική διαδρομή (IBAN ING 363) για το Palestine Congress 2024
Open Dialogue Foundation
Βέλγιο, 2018–2024
Διαδοχικές αρνήσεις από KBC, BNP Paribas Fortis
Εγγραφές World-Check βασισμένες σε ανακληθείσα έκθεση της Μολδαβικής Βουλής
Solidarity with OTHERS
Βέλγιο, 2022
Διακοπή εξυπηρέτησης και διασυνοριακών πληρωμών
Συσχετισμός με τουρκικές κατηγορίες σε ιδιωτικές βάσεις δεδομένων
Jüdische Stimme
Γερμανία, 2024
Πάγωμα λογαριασμού από Berliner Sparkasse
Αίτημα πρόσθετων στοιχείων KYC εν μέσω πολιτικής εκδήλωσης
9 Μεγάλες Τράπεζες ΗΠΑ
ΗΠΑ, 2020–2025
Συστηματικοί αποκλεισμοί (Έρευνα OCC 2026)
Εσωτερικές πολιτικές φημιστικού κινδύνου και ασαφή κριτήρια de-risking
2. Το Διυλιστήριο των Δεδομένων: Πώς οι Δημόσιοι Ισχυρισμοί Μετατρέπονται σε «Adverse Media»
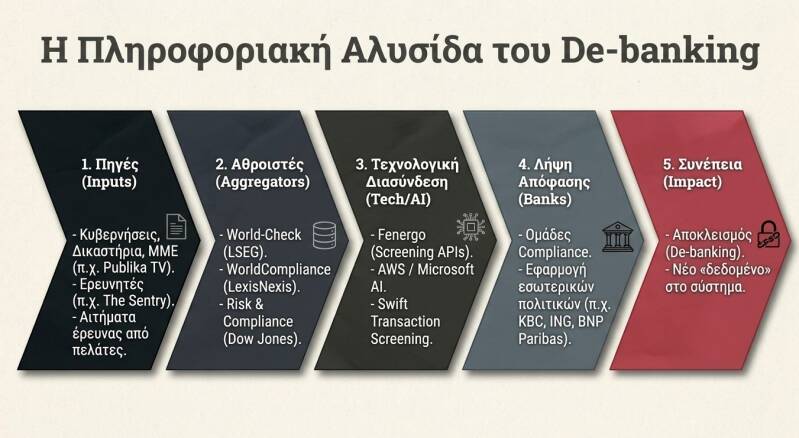
Πώς όμως φτάνει μια τράπεζα στην απόφαση να αποβάλει έναν πελάτη; Η έρευνα αποδεικνύει ότι οι τράπεζες σπάνια παράγουν οι ίδιες την αρνητική πληροφορία. Λειτουργούν ως οι τελικοί εκτελεστές μιας αλυσίδας επεξεργασίας που ξεκινά από την ιδιωτική βιομηχανία δεδομένων συμμόρφωσης.
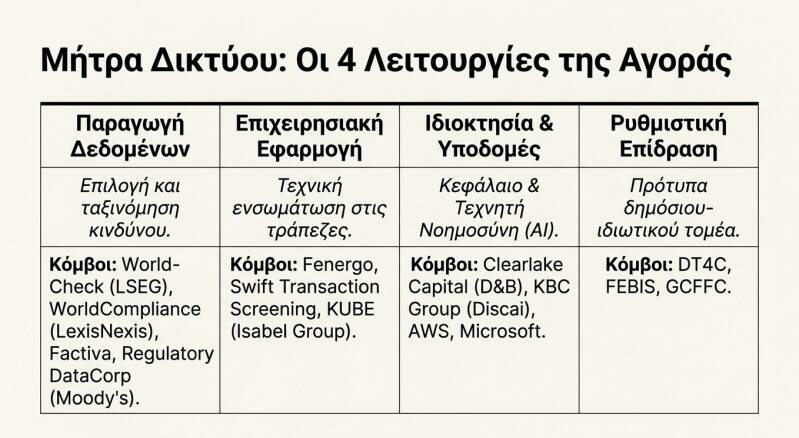
Εταιρείες-κολοσσοί όπως η LSEG Risk Intelligence (World-Check), η LexisNexis Risk Solutions (WorldCompliance), η Dow Jones Risk & Compliance, η Moody’s (Regulatory DataCorp) και η Dun & Bradstreet συλλέγουν καθημερινά εκατομμύρια δημόσιες εγγραφές, δικαστικές αποφάσεις, κυβερνητικές ανακοινώσεις, αλλά και δημοσιογραφικά δημοσιεύματα.
Η διαδρομή της Open Dialogue Foundation αποκαλύπτει τη λειτουργία αυτού του διυλιστηρίου:
- Πολιτική Παραγωγή: Το 2018, μια κοινοβουλευτική επιτροπή στη Μολδαβία —υπό τον έλεγχο του πολιτικά φορτισμένου περιβάλλοντος του Vladimir Plahotniuc— συνέταξε μια κατηγορηματική έκθεση εναντίον της ODF. Παράλληλα, ελεγχόμενα τηλεοπτικά δίκτυα (Publika TV, Canal 2) αναμετέδιδαν τις κατηγορίες.
- Ιδιωτική Ταξινόμηση: Η LSEG World-Check συνέλεξε τα δημοσιεύματα και την κοινοβουλευτική έκθεση, δημιουργώντας δομημένο προφίλ "Adverse Media" για την ODF, παρά το γεγονός ότι η World-Check δηλώνει νομικά ότι η συμπερίληψη δεν αποτελεί διαπίστωση ενοχής.
- Τραπεζικός Αποκλεισμός: Οι τράπεζες KBC και BNP Paribas Fortis, τροφοδοτούμενες από τη World-Check, προχώρησαν σε διαδοχικούς αποκλεισμούς της οργάνωσης.
- Η Ασυμμετρία της Διόρθωσης: Το 2023, το Κοινοβούλιο της Μολδαβίας ανακάλεσε επίσημα την έκθεση του 2018 ως πολιτικά υποκινούμενη. Ωστόσο, οι ιδιωτικές καταχωρίσεις στη World-Check και οι αρνητικές αξιολογήσεις στα τραπεζικά συστήματα παρέμειναν ενεργές, αποδεικνύοντας ότι η αφαίρεση μιας κηλίδας από τη χρηματοπιστωτική μνήμη είναι σχεδόν αδύνατη.
Επιπλέον, όπως αποκαλύπτουν τα τεχνικά εγχειρίδια της LexisNexis WorldCompliance και της Dow Jones, οι ίδιοι οι τραπεζικοί πελάτες μπορούν μέσω ειδικών αιτημάτων έρευνας ("Research Requests") να ζητήσουν τη δημιουργία ή τον εμπλουτισμό προφίλ για συγκεκριμένα πρόσωπα ή οργανώσεις, τροφοδοτώντας έναν κλειστό βρόχο ιδιωτικής κατηγοριοποίησης.
3. Η Αρχιτεκτονική της Ενοποίησης: Integration Hubs, AI και η Υλική Βάση των Data Centers
Η επεξεργασία αυτών των ωκεανών δεδομένων δεν γίνεται πλέον χειροκίνητα. Έχει μεταφερθεί σε προηγμένα λογισμικά συμμόρφωσης (compliance middleware) και υποδομές τεχνητής νοημοσύνης.
Η έρευνα αποκαλύπτει δύο κρίσιμες τεχνολογικές γέφυρες ενοποίησης:
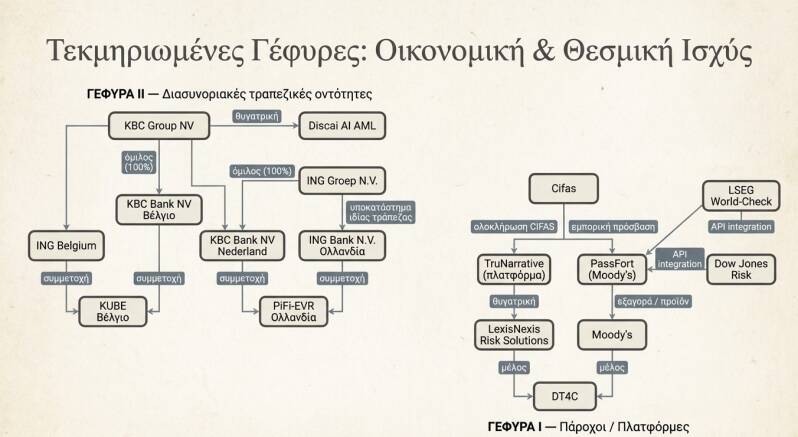
- Moody’s / PassFort (Maxsight Integration Hub): Η πλατφόρμα PassFort, η οποία εξαγοράστηκε από τη Moody’s το 2021, παρέχει στα τραπεζικά ιδρύματα το Maxsight Integration Hub. Το σύστημα αυτό συνδέει στο ίδιο επιχειρησιακό workflow το βρετανικό διατραπεζικό μητρώο Cifas, τη Refinitiv World-Check One, τη Dow Jones Risk & Compliance, το Moody’s Grid και το LexisNexis Instant ID.
- LexisNexis / TruNarrative: Η εξαγορά της πλατφόρμας TruNarrative από τη LexisNexis Risk Solutions το 2021 δημιούργησε έναν απευθείας εμπορικό δίαυλο που ενοποιεί τα δεδομένα WorldCompliance με τις διατραπεζικές βάσεις απάτης.
Παράλληλα, η LSEG λάνσαρε το σύστημα Active Intelligence (World-Check Resolve), το οποίο αναπτύχθηκε πάνω στην υπολογιστική υποδομή AWS / Amazon Bedrock της Amazon, χρησιμοποιώντας μοντέλα τεχνητής νοημοσύνης για τον αυτοματοποιημένο εμπλουτισμό προφίλ και την ταχεία αντιστοίχιση ονομάτων. Στον ίδιο χώρο, ο επενδυτικός όμιλος Clearlake Capital —ο οποίος εξαγόρασε τη Dun & Bradstreet το 2025— σύναψε το 2026 στρατηγικές συμμαχίες με την OpenAI και τη Google Cloud για την ενσωμάτωση AI μοντέλων στο εταιρικό του χαρτοφυλάκιο.
«Η αλγοριθμική επιτάχυνση αλλάζει την ποιοτική φύση του ελέγχου. Όταν η αντιστοίχιση προφίλ κινδύνου εκτελείται από μοντέλα machine learning σε κέντρα δεδομένων, η απόφαση αποκλεισμού λαμβάνεται σε χιλιοστά του δευτερολέπτου, καθιστώντας την ανθρώπινη εποπτεία προσχηματική.»
Αυτή η πληροφοριακή ισχύς απαιτεί τεράστια υλική υποδομή. Η ανάπτυξη περιφερειακών Data Centers —όπως η επένδυση του κέντρου δεδομένων της Quadrivium στα Χανιά— αντιπροσωπεύει την υλική πλευρά αυτού του ψηφιακού οικοσυστήματος. Τα κέντρα δεδομένων καταναλώνουν τεράστιες ποσότητες ενέργειας και νερού ψύξης για να συντηρούν τη συνεχή υπολογιστική επεξεργασία, την αποθήκευση και την αλγοριθμική αξιολόγηση που τροφοδοτούν τα παγκόσμια δίκτυα ελέγχου.
4. Η Ανακυκλοφορία των Συνεπειών: Πώς η Τραπεζική Απόφαση Μετατρέπεται σε Διατραπεζικό Δεδομένο
Το πιο επικίνδυνο στάδιο του συστήματος είναι η μετατροπή της ίδιας της τραπεζικής απόφασης σε νέο δεδομένο κινδύνου, δημιουργώντας μια αλυσίδα διατραπεζικής ανακυκλοφορίας.
Όταν μια τράπεζα κλείνει τον λογαριασμό ενός πελάτη, η πληροφορία αυτή δεν πεθαίνει εντός του ιδρύματος. Διοχετεύεται σε εξειδικευμένες διατραπεζικές πλατφόρμες:
- Salv Bridge (Εσθονία / ΕΕ): Η εμπορική πλατφόρμα Salv Bridge, στην οποία συμμετέχουν πάνω από 100 χρηματοπιστωτικά ιδρύματα (Swedbank, LHV, SEB, Luminor κ.ά.), διαθέτει τη ρητή λειτουργία "Pooling offboarded customers". Μέσω αυτής, όταν μια τράπεζα προβαίνει σε τερματισμό σχέσης (offboarding), το γεγονός αυτό καταχωρίζεται ως σήμα κινδύνου, το οποίο εντοπίζεται ακαριαία από τις υπόλοιπες συμμετέχουσες τράπεζες κατά τον έλεγχο νέων πελάτων.
- Cifas National Fraud Database (Ηνωμένο Βασίλειο): Η διατραπεζική βάση Cifas συγκεντρώνει εκατοντάδες χιλιάδες καταχωρίσεις περιστατικών από μέλη-τράπεζες. Σύμφωνα με επίσημα στοιχεία της βρετανικής Αρχής Χρηματοπιστωτικής Συμπεριφοράς (FCA), από 194.084 αποκλεισμούς ύποπτων λογαριασμών "money mules", το 37% καταχωρίστηκε απευθείας στη Cifas. Μάλιστα, από τις 4 Δεκεμβρίου 2025, η Cifas διαβιβάζει αυτόματα τις αναφορές των μελών της στο δημόσιο βρετανικό σύστημα Report Fraud, αποδεικνύοντας ότι η πληροφορία ρέει και από την ιδιωτική αγορά προς τις κρατικές αρχές.
- Ολλανδικό Πρωτόκολλο PIFI 2026 & EVR: Από την 1η Απριλίου 2026 ισχύει το αναθεωρημένο πρωτόκολλο Protocol Incidentenwaarschuwingssysteem Financiële Instellingen (PIFI), στο οποίο συμμετέχουν οι κλαδικές ενώσεις τραπεζών (NVB), ασφαλιστικών (Verbond) και χρηματοδοτικών εταιρειών. Το σύστημα διατηρεί το Extern Verwijzingsregister (EVR) —το οποίο διαχειρίζεται τεχνικά η Stichting BKR για τις τράπεζες και η Stichting CIS για τις ασφαλιστικές— επιτρέποντας τη διατήρηση παραπομπών κινδύνου έως και για 8 έτη με μηχανισμό Hit/No-Hit.
Η δικαστική απόφαση ECLI:NL:RBOBR:2026:5927 του Πρωτοδικείου Oost-Brabant (13 Αυγούστου 2026) αποκαλύπτει τη λειτουργία αυτής της αλυσίδας στην πράξη:
- Η ABN AMRO (στις 29/12/2024) και η ING Bank (στις 27/06/2025) απέστειλαν πληροφοριακές αναφορές προς τη νεοτράπεζα bunq σχετικά με ύποπτες μεταφορές.
- Η bunq αξιολόγησε τις αναφορές των δύο άλλων τραπεζών και στις 16/07/2025 αποφάσισε τη διακοπή της τραπεζικής σχέσης με τον πελάτη.
- Στις 22/07/2025, η bunq καταχώρισε τον πελάτη στο διατραπεζικό μητρώο EVR για 4 έτη.
- Το δικαστήριο έκρινε νόμιμη την καταχώριση, τεκμηριώνοντας δικαστικά τη διαδρομή: Αναφορά Τραπεζών Α & Β → Απόφαση Τράπεζας Γ → Καταχώριση στο Διατραπεζικό Μητρώο → Καθολικός Περιορισμός Πρόσβασης.
Το δομικό πρόβλημα αυτής της αλυσίδας έγκειται στην ασυμμετρία της διόρθωσης. Όπως ορίζει το Άρθρο 16 του CIS Privacyreglement, εάν μια καταχώριση διορθωθεί ή διαγραφεί, το σύστημα ειδοποιεί αυτόματα μόνο όσους φορείς είχαν αναζητήσει το προφίλ κατά το τελευταίο έτος. Ωστόσο, η ειδοποίηση της διόρθωσης δεν συνεπάγεται την αυτόματη ανατροπή των αποφάσεων αποκλεισμού που έχουν ήδη λάβει οι τρίτες τράπεζες, αφήνοντας τον πελάτη εγκλωβισμένο σε μια αυτοεπιβεβαιούμενη στρέβλωση.
5. Η Συμμαχία DT4C, το Lobbying και ο Ορίζοντας της 10ης Ιουλίου 2027
Ενώ οι πολίτες και οι οργανώσεις βρίσκονται αντιμέτωποι με την αδιαφάνεια των αλγορίθμων, οι παραγωγοί των εργαλείων ελέγχου έχουν οργανωθεί σε θεσμικό επίπεδο.
Τον Μάρτιο του 2023 ιδρύθηκε η συμμαχία DT4C (Data and Technology for Compliance Alliance), στην οποία συμμετέχουν οι έξι ηγέτες της αγοράς: LSEG Risk Intelligence, LexisNexis Risk Solutions, Dow Jones Risk & Compliance, Moody’s, Dun & Bradstreet και CRIF.
Το DT4C είναι ένας ισχυρός κόμβος εκπροσώπησης και lobbying. Οι ίδιες πολυεθνικές που πουλούν το λογισμικό screening στις τράπεζες, παρεμβαίνουν συστηματικά στις διαβουλεύσεις της νέας ευρωπαϊκής αρχής Anti-Money Laundering Authority (AMLA), του Ευρωπαϊκού Κοινοβουλίου και της FEBIS για τη διαμόρφωση των κανόνων Customer Due Diligence.
Η βιομηχανία ελέγχου διεξάγει μια διπλή διεκδίκηση:
- Πιέζει για αυστηρότερες υποχρεώσεις συνεχούς παρακολούθησης (continuous monitoring) των πελατών, διασφαλίζοντας τη διαρκή ζήτηση για τα προϊόντα της.
- Ζητά επίσημα από την AMLA (όπως αποκαλύπτεται στις δημόσιες τοποθετήσεις του DT4C για το Άρθρο 26(5)) την προστασία των ιδιόκτητων αλγορίθμων και των εμπορικών μεθοδολογιών της, χωρίς υποχρέωση γνωστοποίησης του πηγαίου κώδικα στους ελεγχόμενους πελάτες.
Φορέας / Θεσμός
Ρόλος στο Σύστημα
Αντικείμενο Παρέμβασης & Lobbying
DT4C Alliance
Συμμαχία 6 κορυφαίων παρόχων δεδομένων
Υποβολή προτάσεων στην AMLA, FEBIS, προστασία εμπορικού απορρήτου αλγορίθμων
AMLA & EDPB
Ευρωπαϊκές Ρυθμιστικές Αρχές
Σύνταξη κοινών κατευθυντήριων γραμμών για PfIS, τεχνική διαβούλευση με 12 τεχνολογικούς παρόχους (30/11/2026)
Cifas & Salv Bridge
Διατραπεζικά Δίκτυα Ανταλλαγής
Διαχείριση κανόνων κοινοποίησης offboardings, διαβίβαση στο Report Fraud
Stichting BKR & CIS
Ολλανδικοί Τεχνικοί Διαχειριστές
Διαχείριση μητρώων EVR υπό το πρωτόκολλο PIFI 2026 με 8ετή διατήρηση
Αυτή η θεσμική κατασκευή αποκτά την πλήρη νομική της κατοχύρωση στις 10 Ιουλίου 2027, ημερομηνία κατά την οποία τίθεται σε πλήρη εφαρμογή ο νέος Ευρωπαϊκός Κανονισμός 2024/1624 (AMLR).
Το Άρθρο 75 του AMLR θεσμοθετεί για πρώτη φορά τις οργανωμένες συμπράξεις ανταλλαγής πληροφοριών (Partnerships for Information Sharing – PfIS). Βάσει αυτού, οι τράπεζες θα μπορούν πλέον νόμιμα να ανταλλάσσουν όχι μόνο στοιχεία KYC, αλλά τις ίδιες τις αξιολογήσεις κινδύνου και τους παράγοντες ρίσκου που έχουν συντάξει για έναν πελάτη.
6. Από την Παρακολούθηση στον Έλεγχο των Δυνατοτήτων: Η Ασύμμετρη Δομή της Σύγχρονης Εξουσίας
Η σύγχρονη συγκέντρωση ισχύος δεν αφορά πλέον μόνο την ιδιοκτησία του πλούτου ή την παθητική παρακολούθηση. Αφορά τον έλεγχο των προϋποθέσεων συμμετοχής στην κοινωνική, οικονομική και πολιτική ζωή.
Ο μηχανισμός λειτουργεί μέσα από πέντε διαδοχικά στάδια:
- Καταγραφή: Κοινωνικές και πολιτικές δραστηριότητες μετατρέπονται σε ψηφιακά δεδομένα.
- Ταξινόμηση: Τα δεδομένα οργανώνονται σε δείκτες κινδύνου από ιδιωτικές εταιρείες.
- Μετατροπή σε Απόφαση: Οι δείκτες τροφοδοτούν αυτοματοποιημένες τραπεζικές αποφάσεις.
- Παραγωγή Συνέπειας: Ο πελάτης χάνει την πρόσβαση στο χρήμα, παραλύοντας λειτουργικά.
- Ανατροφοδότηση (Self-Fulfilling Bias): Η λειτουργική δυσχέρεια της αποκλεισμένης οργάνωσης καταγράφεται εκ νέου ως πρόσθετος δείκτης οικονομικής αβεβαιότητας, επιβεβαιώνοντας αλγοριθμικά τον αρχικό αποκλεισμό.
Αυτό το σύστημα χαρακτηρίζεται από Ασύμμετρη Δομική Μάθηση (Asymmetric Structural Learning). Το σύστημα μαθαίνει συνεχώς από τους ανθρώπους και τις οργανώσεις που αξιολογεί, μετατρέποντας τις αντιδράσεις, τις διαμαρτυρίες και τη δυσφορία τους σε νέα δεδομένα βελτιστοποίησης. Όμως, οι άνθρωποι και οι οργανώσεις δεν διαθέτουν καμία αντίστοιχη δυνατότητα να τροποποιήσουν τους κανόνες του συστήματος.
[Κοινωνική / Πολιτική Δραστηριότητα]
│
▼
[1. Ψηφιακή Καταγραφή & Δημοσιεύματα]
│
▼
[2. Ιδιωτική Ταξινόμηση Risk Data]
│
▼
[3. Αλγοριθμική Τραπεζική Απόφαση]
│
▼
[4. Οικονομικός Αποκλεισμός & Λειτουργική Παράλυση]
│
▼
[5. Ανατροφοδότηση: Η παράλυση καταγράφεται ως νέος κίνδυνος] ──┐
▲ │
└─────────────────────────────────────────────────────┘
Όταν η πρόσβαση στο χρήμα μετατρέπεται από θεμελιώδες δικαίωμα σε ανακλητό προνόμιο, η ίδια η ουσία της ύπαρξης τίθεται υπό αίρεση.
Add comment
Comments